
マネーフォワード for JAバンク
Money Forward, Inc. · ファイナンス
- 評価
- 3.6
- ダウンロード
- 10.00K
- コンテンツレーティング
- 3 歳以上
マネーフォワード for JAバンク - 説明
- アプリ名
- マネーフォワード for JAバンク
- パッケージ名
- com.moneyforward.android.app.jabank
- デベロッパー
- Money Forward, Inc.
- カテゴリ
- ファイナンス
- 最終更新日
- 2019/03/21
- バージョン
- 1.23.2
マネーフォワード for JAバンク - スクリーンショット
分析者 TrendiApps
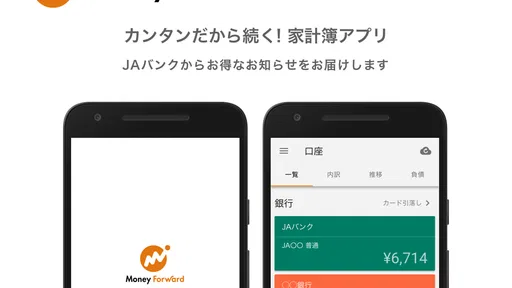
JAバンクを使っている人が、銀行口座の残高や日々の支出をひとつの画面で見直したいなら、マネーフォワード for JAバンクは候補にしやすい家計簿アプリです。私がこのアプリを使ってまず便利だと感じたのは、家計簿を毎回手入力することよりも、複数の金融サービスをまとめて確認できる点でした。支出を記録する作業を減らし、今どこからお金が出ているのかを把握しやすくしてくれます。
これは金融カテゴリーのアプリで、開発元はMoney Forward, Inc.です。無料で始められ、対象年齢は3歳以上。JAバンク利用者向けに作られているため、一般的な家計簿アプリを選ぶ感覚とは少し違い、普段使っている銀行を中心に資産管理を整えたい人に向いています。ストア上では平均3.6の評価で、利用規模は1万件以上のインストールです。評価だけで判断すると突出して高い印象ではありませんが、実際には連携設定を済ませた後の使い方で満足度が変わるタイプだと思います。
金融サービスをまとめて見られることが、このアプリの中心的な価値
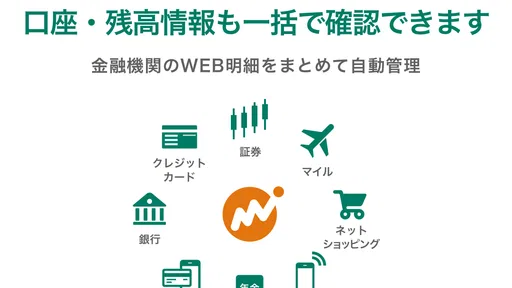
このアプリの核は、JAバンクの口座だけを眺めるのではなく、銀行やクレジットカードなどをまとめて管理できることです。対応先は2,580以上と案内されており、普段の引き落とし口座、カード、貯蓄用口座が分かれている人ほど効果を感じやすい構成です。財布の中身を細かく入力する家計簿というより、金融サービスに散らばったお金の流れを集めて、全体像をつかむための道具と考えると分かりやすいです。
たとえば、給料がJAバンクに入り、日常の買い物はクレジットカード、光熱費は別の口座から引き落とされる生活では、月末に残高だけ見ても実際の余裕は分かりにくいものです。カードの未確定分や、別口座に残している貯蓄を頭の中で足し引きする必要があるからです。連携先をまとめておけば、私は「口座には残っているが、カードの支払いが近い」という状態を見落としにくくなりました。
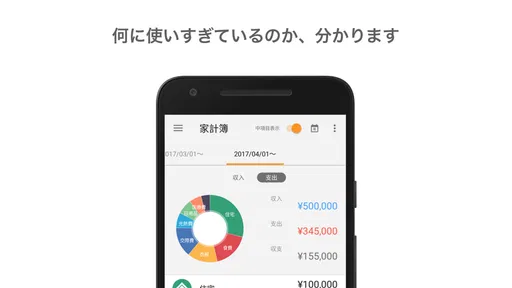
家計簿を続ける負担を、入力ではなく確認に置き換えるというのが、このアプリの実用的な強みです。手入力中心の家計簿では、レシートを受け取った日に記録しないと後から思い出せません。一方で金融サービスとの連携を使うと、少なくともカードや口座を通った支出を後から確認しやすくなります。記録を完璧に作るより、毎週の支出の傾向を確認したい人に合っています。
連携後に見るべきなのは残高だけではない
使い始めにありがちな失敗は、連携が終わったことで安心してしまうことです。私なら最初に、口座残高、カードの利用額、定期的な引き落としを別々に確認します。残高が多く見えても、カードの支払い予定を含めると自由に使える金額は小さい場合があります。反対に、生活費用の口座だけを見て「お金が足りない」と感じても、貯蓄用口座まで含めれば月全体の見通しは変わります。
ここで便利なのは、金融機関ごとにアプリを開き直さなくても、同じ管理画面で比較できることです。私は、毎月の固定費と変動費を確認する順番を決めておくと、短時間でも使いやすいと感じました。最初にカードの利用状況、次にJAバンクの引き落とし口座、最後に貯蓄用口座を見るだけでも、単なる残高確認より現実的な判断ができます。
おすすめの記事






日常で役立つ使い方は「給料日前の確認」
具体的な場面では、給料日前の数日間に使うと価値が分かりやすいです。たとえば、週末に外食の予定があり、家賃や通信費の引き落としも控えているとします。JAバンクの残高だけを見ると余裕があるように見えても、カード利用分や他の口座の動きを合わせると、今月は現金を残しておいた方がよいと判断できます。
この確認を毎日長時間する必要はありません。私は週に一度、前回から増えた支出だけを見て、予定外の買い物が続いていないかを確認する使い方が現実的だと思います。毎日の細かな入力を義務にすると疲れますが、週単位で流れを確認するなら続けやすくなります。家計簿を「記録帳」ではなく「次の支出を決めるための画面」として使うのがコツです。
家族のお金を考えるときに見落としやすい点
複数の口座やカードを持つ家庭では、資産を合計して見られることに意味があります。ただし、合計額がそのまま家族全員の自由なお金になるわけではありません。生活費、将来用の貯蓄、近い支払いに備えた資金を頭の中で分けておく必要があります。私なら、アプリに表示された総額をそのまま予算にせず、「今月使う口座」と「触らない口座」を先に決めます。
この考え方を持たずに総額だけを見ると、資産が増えたように感じて使い過ぎることがあります。反対に、口座を別々に確認していたときよりも、家計全体のバランスを話し合いやすくなるのは利点です。夫婦や家族で共有して使う場合も、画面の数字だけで判断せず、何のためのお金かを自分たちで整理しておくと誤解が減ります。
実際の使い心地と、連携型アプリならではの注意点
連携型の家計簿は、最初の設定が済めば便利ですが、そこに少し手間があります。銀行やカードを追加するときは、どのサービスを家計全体で見る必要があるかを先に決めた方がよいです。何でも登録すればよいわけではなく、使っていない口座まで増やすと画面が分かりにくくなります。私は、まずJAバンクの主口座と普段使いのカードだけを登録し、必要性を感じたものから追加する方法を勧めます。
また、連携したサービスの情報が表示されることと、家計の意味が自動的に完成することは別です。カード利用の内容が自分の感覚と違うときは、家計簿の分類を確認する必要があります。現金払いのように金融サービスを通らない支出は、別途記録する意識も必要です。連携機能は入力を大幅に減らしてくれますが、家計の判断まで完全に代わってくれるものではありません。
この点は、紙の家計簿や単純な手入力アプリとの大きな違いです。手入力型は、自分のルールで細かく分類しやすい反面、入力を忘れると記録が途切れます。マネーフォワード for JAバンクは、金融サービスを使った支出をまとめて振り返りやすい一方、連携先の管理や分類の確認が必要です。どちらが優れているかではなく、記録の正確さを自分で作り込みたいか、確認の手間を減らしたいかで選ぶべきです。
無料で始める前に、自分の目的を決めておく
価格は無料なので、まず試して自分の生活に合うかを見るハードルは低いです。ただし、アプリ内購入は1アイテムあたり500円です。私は、最初から追加機能を前提にするより、無料で使える範囲で「口座をまとめて見ることに価値があるか」「週一回の確認が続くか」を確かめるのがよいと思います。必要性がはっきりしないまま購入を考えると、家計管理そのものより機能選びに意識が向いてしまいます。
無料アプリだからといって、誰にでも最適とは限りません。現金中心の生活で、口座やカードをほとんど使わない人は、シンプルな手入力家計簿の方が早い可能性があります。逆に、JAバンクに加えて複数の金融サービスを使い、毎月の引き落としを見落としやすい人なら、連携の価値が出やすいです。自分の支出がどの経路を通っているかを考えてから使い始めると、評価の印象に左右されにくくなります。
アプリを長く使うための確認ルール
私が実践するなら、月初に大きな固定費を確認し、週末にカードと口座の変化を見る流れにします。月初は「今月すでに決まっている支出」を把握し、週末は「予定外の支出が増えていないか」を見る役割に分けるのです。毎回すべての明細を細かく分析するより、判断が必要な項目に絞った方が継続しやすくなります。
もうひとつのコツは、表示された資産総額を目標にしないことです。総額は家計の状態を知る手がかりですが、生活費と貯蓄を同じ意味で扱うと予算を誤ります。JAバンクの口座を生活の中心にしている場合でも、口座ごとの役割を自分で決め、カード利用分を差し引いて考えることが大切です。アプリの便利さを活かすには、数字を集めるだけでなく、数字をどう読むかのルールが必要です。
向いている人と、別の方法を選んだ方がよい人
このアプリを特に勧めたいのは、JAバンクを日常的に使い、クレジットカードや複数の銀行口座も併用している人です。給料の受け取り、生活費の引き落とし、カード決済、貯蓄が分散しているほど、まとめて見るメリットが大きくなります。家計簿を始めたいけれど、毎日の入力が続かなかった人にも、確認中心の運用は試す価値があります。
一方で、細かな現金支出を一円単位で管理したい人、封筒分けのように費目ごとの予算を自分で厳密に運用したい人には、専用の手入力アプリや表計算の方が合うかもしれません。金融サービスの連携に抵抗がある人も、無理にこの方式を選ぶ必要はありません。便利さの中心が連携にあるため、その部分を使わないと、このアプリならではの良さは小さくなります。
端末の条件にも注意が必要です。利用にはOS10以上が求められ、現在のバージョンは1.23.2です。古い端末を使っている場合は、インストール前に動作条件を確認しておくと安心です。アプリの更新後に表示や操作感が変わることもあるため、家計を完全に任せきりにせず、月に一度は口座やカードの公式画面でも大きな金額を確認する習慣を持つと安全です。
私の結論は、家計を「まとめて見る」人向けの現実的な選択
マネーフォワード for JAバンクは、派手な機能を次々に使うアプリというより、分散した金融情報を一度に確認して、使えるお金を考えやすくするアプリです。JAバンクを中心に複数のサービスを利用している私にとっては、口座ごとにアプリを切り替えるより、月の支出を振り返る入口を一本化できる点が助かりました。
もちろん、連携の初期設定、分類の確認、現金支出の補足は必要です。自動で表示される数字を眺めるだけでは、家計改善にはつながりません。それでも、毎日細かく記録する方法が続かなかった人にとって、まず全体を見渡す習慣を作れるのは大きな意味があります。無料で試せるので、JAバンクと複数の決済サービスを使っているなら、最初は主口座と主要カードだけを登録し、給料日前の支出確認に使ってみるのがおすすめです。
私なら、家計簿を完璧に完成させるためではなく、「今月、あといくらなら安心して使えるか」を判断するためにこのアプリを選びます。資産管理を一つの画面で始めたい人には便利ですが、現金管理や厳密な予算配分が中心なら別の方法も比較した方がよいでしょう。自分のお金がどのサービスに分散しているかを基準に選べば、このアプリの強みを無理なく活かせます。
マネーフォワード for JAバンクに関するよくある質問
マネーフォワード for JAバンクとは、どのようなアプリですか?
マネーフォワード for JAバンクは、JAバンクの口座情報をスマートフォンで確認しやすくするための家計管理・資産管理向けアプリです。対応する口座を登録すると、残高や入出金履歴をまとめて確認でき、日々のお金の流れを把握するのに役立ちます。利用できる機能や連携範囲は、JAおよびサービスの対応状況によって異なるため、登録前に確認してください。
利用を始めるために、何を準備する必要がありますか?
利用開始時には、対応するJAバンクの口座情報に加えて、本人確認やログインに必要な情報を準備する場合があります。JAネットバンクなどの契約状況によって、入力項目や認証方法が異なることもあります。初回登録では、口座番号、ログイン情報、ワンタイムパスワードなどを求められる可能性があるため、公式案内を確認しながら手続きを進めると安心です。
マネーフォワード for JAバンクは無料で使えますか?
基本的な口座情報の確認や家計管理機能は、無料で利用できる場合があります。ただし、提供元や契約内容、キャンペーン、連携サービスの変更によって、利用条件や料金体系が変わる可能性があります。また、通信料は利用者の負担となるのが一般的です。ダウンロード前に、アプリ内の説明と公式ストアに表示される最新の料金・利用規約を確認してください。
安全性や個人情報の取り扱いに問題はありませんか?
金融口座を登録するアプリでは、ログイン情報や取引データの取り扱いが重要です。マネーフォワード for JAバンクを利用する際は、公式のアプリストアから入手し、第三者にパスワードや認証コードを教えないよう注意してください。端末には画面ロックを設定し、不審なメールや偽サイトからログインしないことも大切です。詳しいデータ利用目的や保護方針は、公式のプライバシーポリシーで確認できます。
口座の残高や入出金履歴が更新されない場合はどうすればよいですか?
残高や入出金履歴がすぐに反映されない場合、まずインターネット接続を確認し、アプリを再起動してから更新操作を試してください。金融機関側のメンテナンス、認証期限切れ、パスワード変更、連携設定の一時的なエラーなどが原因になることもあります。改善しない場合は、アプリ内のヘルプや公式サポートで障害情報と再連携の手順を確認してください。
マネーフォワード for JAバンク メリットとデメリット
メリット
- JAバンクの口座残高や入出金を手軽に確認できる
- 家計簿機能で日々のお金の流れを把握しやすい
- 銀行口座やカード情報をまとめて管理できる
- 自動分類により支出の整理にかかる手間を減らせる
- JAバンク利用者向けに設計され、操作が比較的わかりやすい
デメリット
- 金融機関のメンテナンス中は情報を確認できない場合がある
- 連携先によっては再認証や設定の更新が必要になる
- 詳細な分析機能の利用に有料プランが必要な場合がある
- 通知や広告表示が多いと感じるユーザーもいる
- スマートフォンの機種変更時に再設定の手間がかかることがある
実際のユーザーによる評価
3.6
100.00件の評価
- 541%
- 418%
- 317%
- 27%
- 117%


